开云kaiyun体育2026年上半年营业收入161.46亿元-kai云体育app官方下载app最新版本-kai云体育app官方登录入口

文|镜相责任室 林得安
剪辑|叶绘
2025年夏天,港股破钞经验了一场久违的狂欢。老铺黄金、泡泡玛特、蜜雪集团三家公司股价皆创历史新高,总市值一度破损7300亿港元;全年共有18家破钞企业敲钟上市,远超往年。商场一度深信“破钞又行了”。
一年后的今天,这三家公司的股价差异从高点跌去70%、50%和40%。当年一年半上市的23家公司里,有13家股价跌落过刊行价以下,占比近60%。
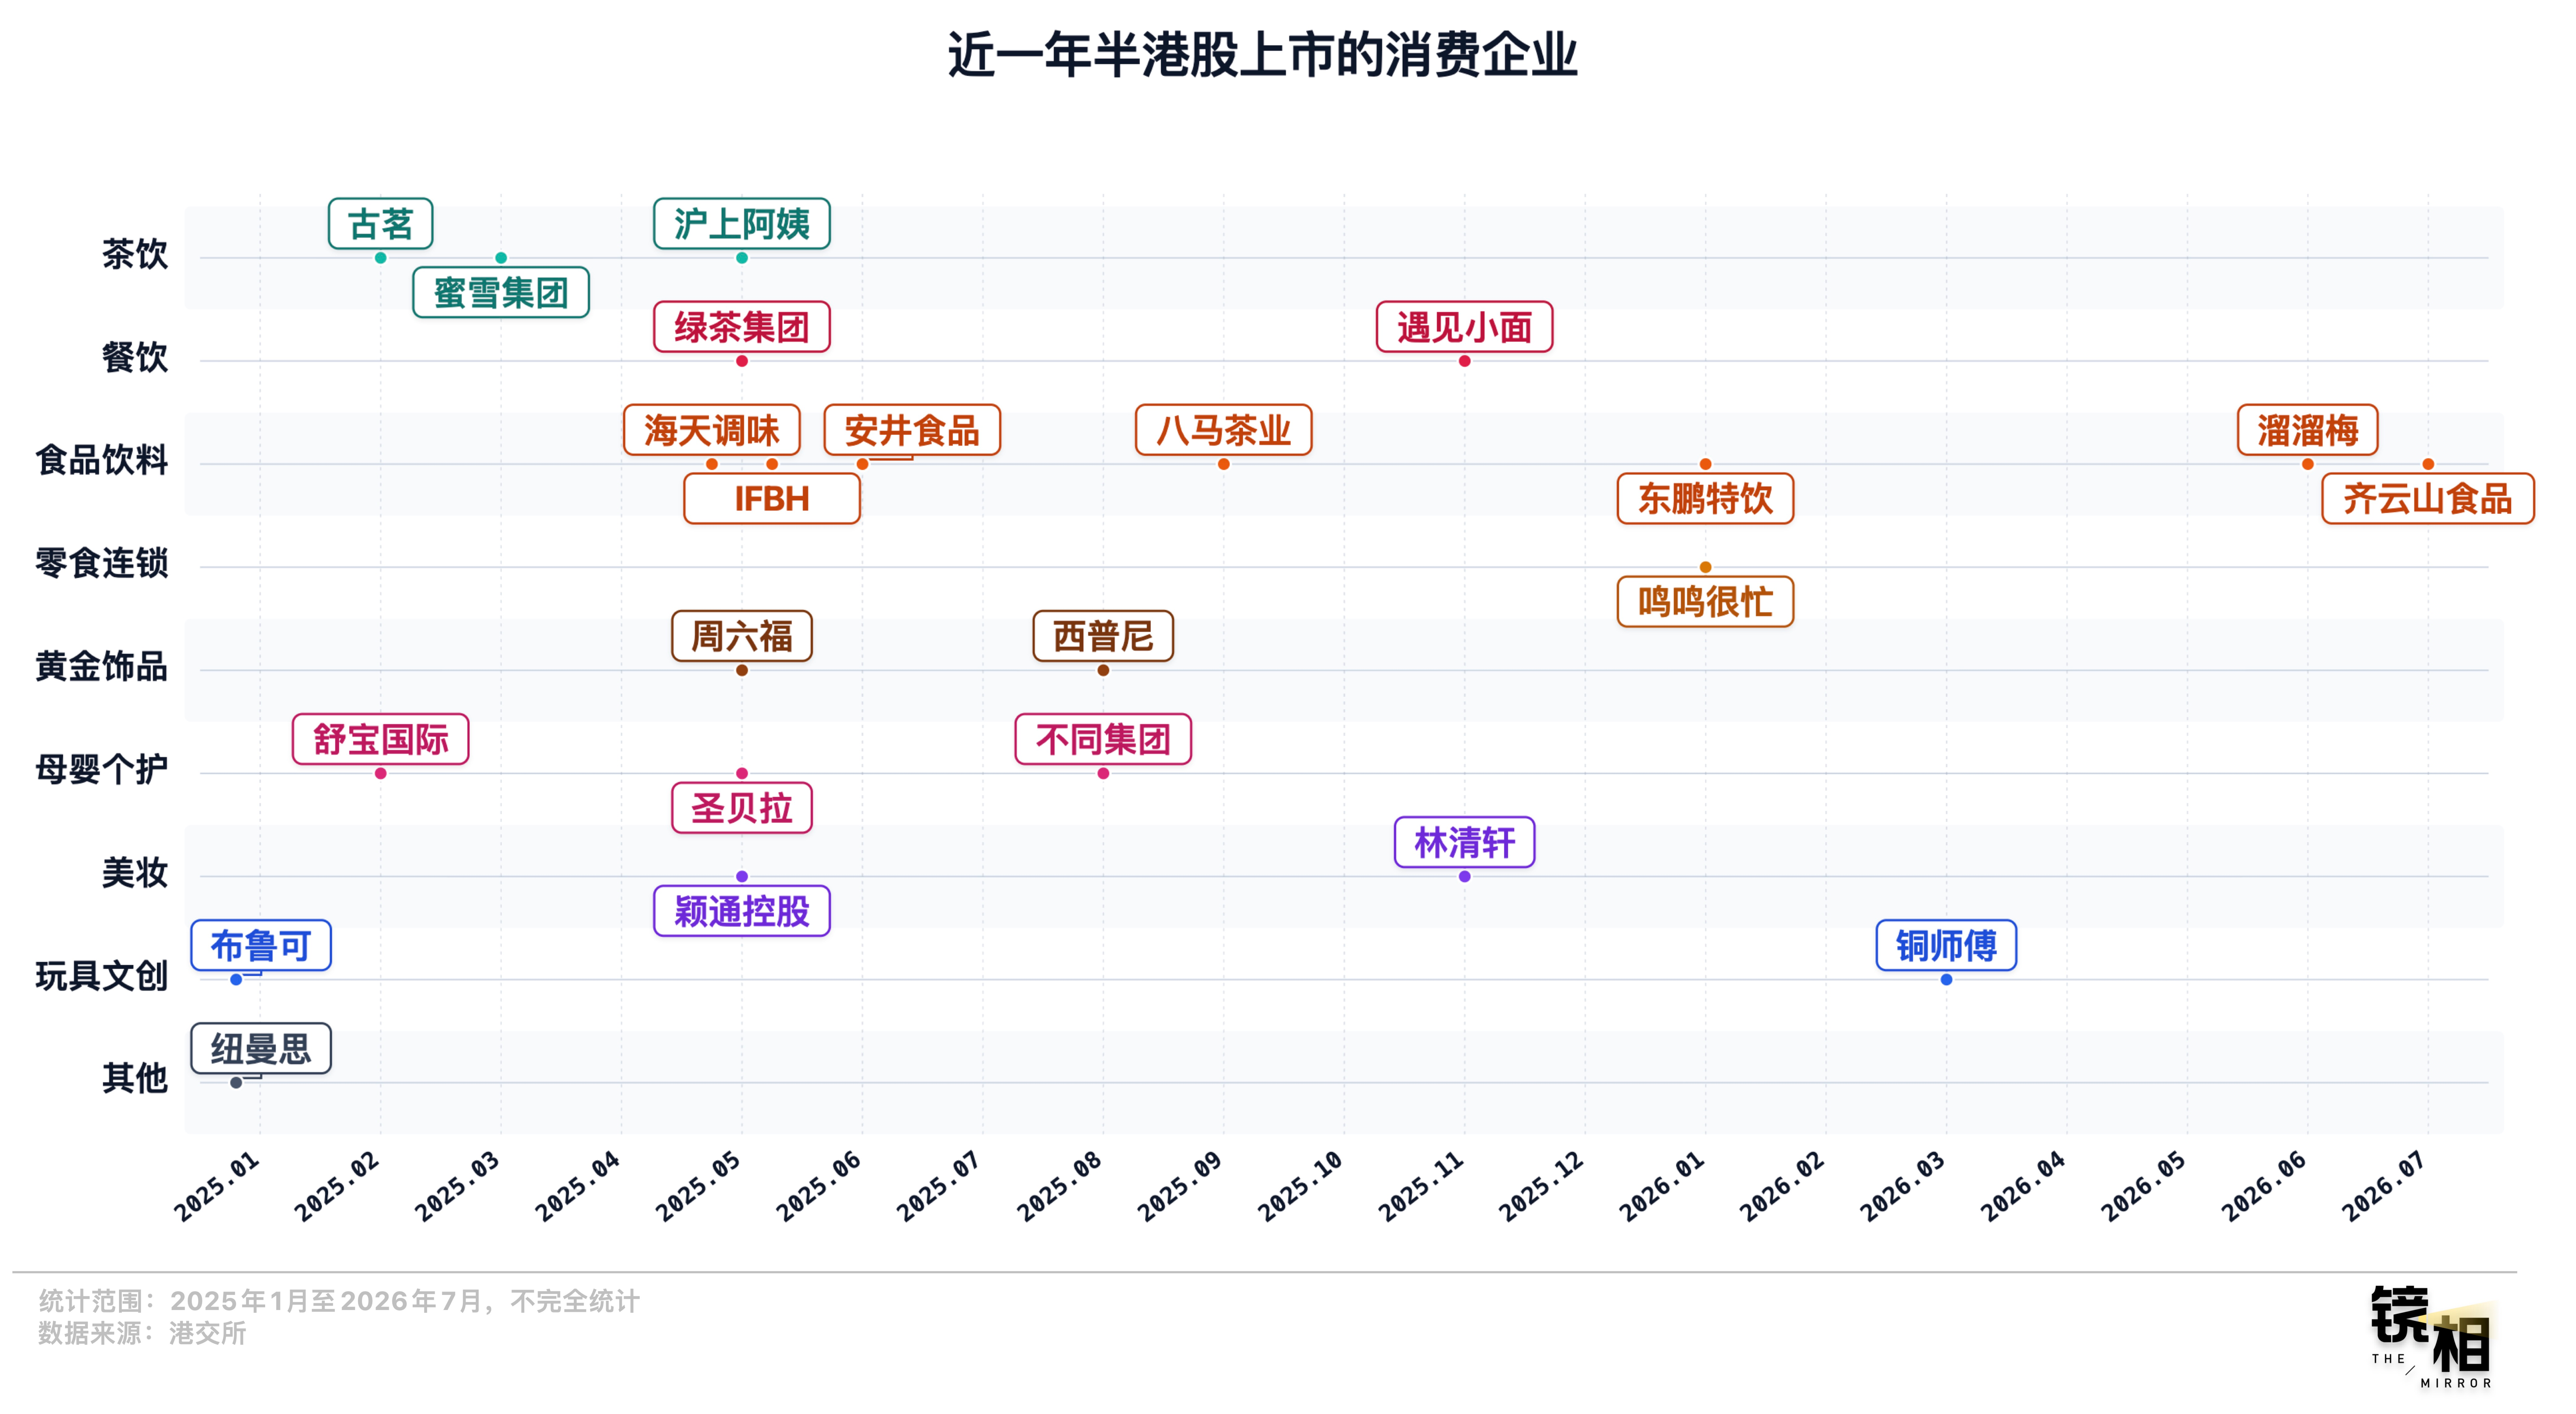
这轮IPO潮背后,是一级商场积压了五年的退出压力。许多公司并非满怀期待地来到港股,正巧相背,它们很明晰我方依然拿不到一级商场也曾给过的估值。但基金到期了,对赌时限到了,A股的门关着,港股是为数未几的出口。
当年一年半的上市潮,即是这批公司被二级商场从新标价的历程。当故事退场,生意自身被放到台面上,一个须生常谭的问题被从新拿起:这些在当年几年破钞海浪中被包装出来的公司,到底哪些经得起注视,哪些仅仅在凑侵扰。
敲钟很热,敲完之后很冷
当年一年半里,港股破钞IPO颠倒火热。2025年有18家公司敲钟,平均每个月1.5家。2026年上半年又新增5家,死后还排着袁记云饺、巴奴暖锅COMMUNE幻师等一长串恭候入场的队伍。
而2024年和2023年,去港股上市的破钞企业都唯有10家,其中2024年有7家都在9月之后上市。
但侵扰只不竭到敲钟那一刻。后头等着这些公司的,是另一个故事。
上市的破钞公司里,有5家,一上市便跌破刊行价。IPO的火热和上市后的冷清,组成了一组机诈的对照:上市这件事自身热得发烫,但商场对上市公司的订价冷得透彻。
进一步看,这些公司遇冷的神色并不一样。
第一类是老破钞,生意不差,但商场并不关注。
海天味业是这批公司里基本面最塌实的一个。2026年上半年营业收入161.46亿元,同比增长6.01%;归母净利润41.9亿元,同比增长7.13%。但港股对它较为冷淡,H股刊行价为36.30港元,首日收盘平开。二季度股价一度跌超10%,截止8月28日在29港元傍边犹豫。
东鹏饮料处境相似,营收和净利增速都在两位数,但Q2增速较Q1回落赫然,7月30日财报发出后连跌三个责任日,截止9月3日股价102.6港元,较刊行价跌超50%。“高端茶第一股”八马茶业在8月以29.62港元的价钱回购股份,较刊行价跌去约40%。在港股,商场看到的是茶叶生意增速有限、天花板赫然。
老破钞在港股濒临的不是崩盘,而是漠视,商场对这类老故事并不见谅。
第二类是新破钞企业,濒临的窘境是很难获取商场的信任。许多公司上市即巅峰。
铜师父堪称“中年东说念主的泡泡玛特”,2026年3月上市首日即破发。半年报浮现,2026年上半年其净利润为130万元,而客岁同期净利润为3020万元。财报发布后,铜师父股价再跌,截止2026年9月,市值已跌去75%以上。
破钞企业的股价岑岭聚拢在2025年5-8月,比及了2026年,商场又冷了下来。IFBH的轨迹最能诠释问题。这家卖椰子水的公司2025年6月上市时刚好赶上商场热沈最高的窗口,首日涨幅约42%,看起来赶上了好时候。但一年当年,股价依然跌到5港元以下,较刊行价跌幅杰出80%。林清轩、布鲁可、周六福、绿茶集团,均是上市即高光。
第三类是例外者,解说冷不是无死别的。
古茗2025年2月12日上市时天然没能脱逃“新茶饮上市即破发”的悲痛,但不到十天,股价便一齐回升,较9.94港元刊行价涨幅一度超100%。8月27日中期事迹发布后,股价为25.2港元。2026年上半年,古茗营收74.70亿元,同比增长31.9%,毛利率由31.54%升至33.37%,公司经退换中枢利润17.30亿元,同比增长53.3%。
同属食物的老牌破钞企业溜溜梅、皆云山,在最近2026年7、8月上市,也迎来大涨,上市首日盘中均一度上升了约200%。这两家都在一个敷裕小、没什么竞争敌手的品类里深耕多年,作念到细分赛说念冠军,紧紧掌抓着商场份额。
上市潮自身是热的,但二级商场的订价是冷的。热的是“终于能上市了”,冷的是“上了以后怎样办”。这些公司带着一样的敲钟相片和不同的财务报表来到港股,面对一套比一级商场严苛得多的范例。有的被无视,有的被看透,唯有少许数靠事迹从新赢得了关注。
三姐妹的三种还法
2025年的港股破钞热,“港股三姐妹”是发动机之一。推它们上去的,是三件险些同期发生、但互相无关的事:LABUBU的群众流行,让泡泡玛特撞上了一个我方都没思到的增长弧线;金价直快,老铺黄金成了最大受益者;蜜雪上市后,商场第一次用群众最大现制饮品公司的尺子去量它,给了一个远超行业平均的估值。
三件事调换在整个,制造出一种“破钞又行了”的热烈信号。但热度自身亦然一种磨练。它推高估值,蜕变筹划节拍,让公司的一言一动都被放在放大镜下。怎样搪塞这种热度,泡泡玛特、老铺黄金、蜜雪集团选了三条统统不同的路。
泡泡玛特一直在降温。
2026上半年,泡泡玛特营收171.73亿元,同比增长23.8%;归母净利润50.38亿元,同比增长10.1%。但和2025年的事迹比较,就显得颠倒平庸。2025年,泡泡玛特收入同比增长184.7%,经退换净利润同比增长284.5%。这一年,LABUBU地点的THE MONSTERS一个IP就卖出141.61亿元,杰出2024年全年收入。
LABUBU的走红带来了收入,让市值和关注度先冲了上去,但相对应的供应链反应速率、门店运营、国外团队、组织贬责等许多门径还没跟上,泡泡玛特独创东说念主王宁在《翔谈》里说:“刚学会开车,就被拉去开F1”。
因此,泡泡玛特一直有刚劲地给商场降温。LABUBU最火的时候,公司作念的更多是熄灭。暂停对外互助、将新品推至2026年发布、取消营销四肢。2026年3月发布2025年“史上最佳”事迹时,王宁把2026年策动仅设为收入增长“不低于20%”。到了8月中期事迹会,他说2026年简略率20%的增长策动也完不成,“率直说,本年咱们的要点并非追求高速销售增长。”
一边降温,泡泡玛特也在一边费钱托底。2026年3月26日至4月2日,泡泡玛特在相连6个来往里日回购,累计约13.97亿港元;中报会上又通知,在畴昔6个月计算回购20亿至50亿东说念主民币。
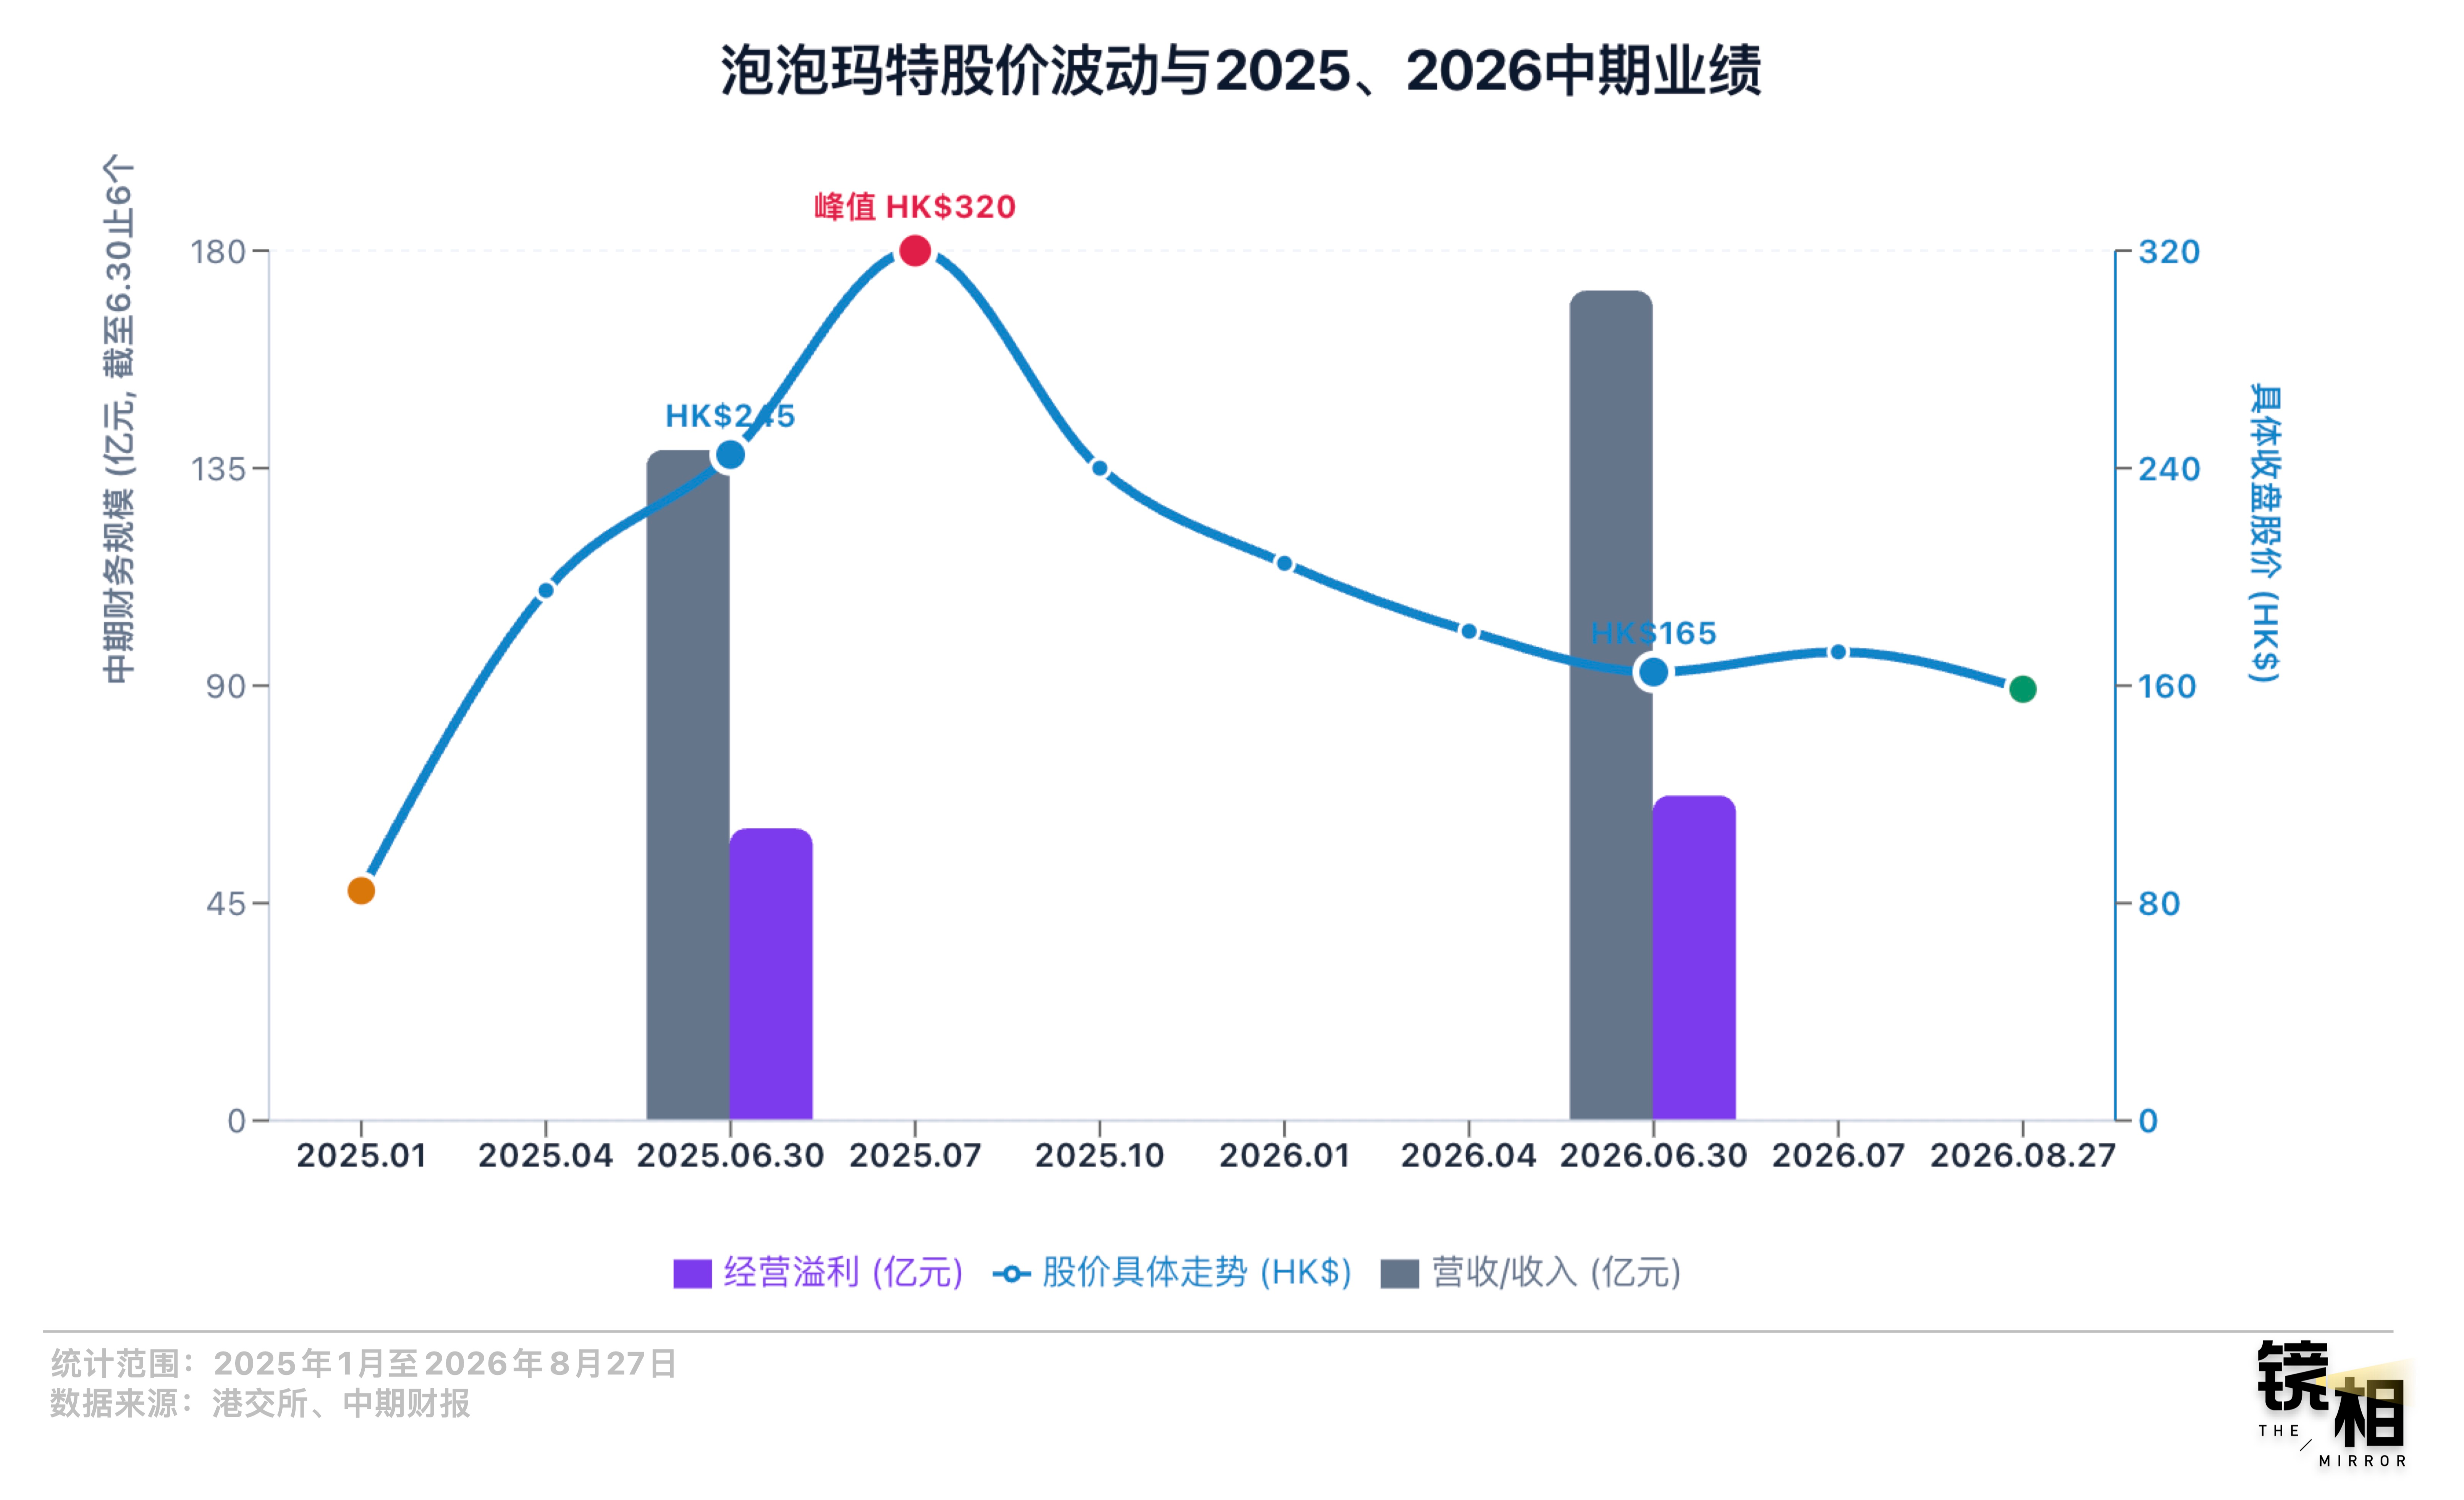
IP层面也在散播风险。THE MONSTERS收入下滑7.5%,但星星东说念主增长580.6%,CRYBABY增长34%。半年内6个IP收入过10亿,11个IP过亿。泡泡玛特要回话的问题不是“能不成再造一个LABUBU”,而是“莫得LABUBU,你如故不是一家好公司”。从收入结构看,它正在起劲给出确定的谜底。
老铺黄金选了相背的路:ALL IN。
面对金价上升,老铺黄金莫得像其他金饰公司一样松手库存,或使用黄金租出、黄金期货等器具对冲风险,而是激进囤金。公司独创东说念主徐高超屡次公开强调,“作念对冲即甩掉品牌计策”,办法通过进步品牌溢价来对消金价波动的影响。但这么的举动告成拉高了欠债,2026中期报浮现,老铺黄金欠债高达104.8亿元。截止2024年12月31日,老铺黄金欠债还唯有24.1亿元。
与此同期,老铺黄金还在积极开店。2025年在高端买卖中心新开14家门店,是2024年新开门店数的两倍,并完成了对国内十大头部买卖中心的全面入驻。
2026年上半年,老铺黄金收入198亿元,同比增长60.3%;经退换净利润43.1亿,同比增长83.6%。看起来仍是高速增长之姿,但细看钱主淌若一季度挣出来的。一季度是传统金饰破钞旺季,加上金价上升预期,需求前置。二季度金价一跌,事迹也随着回落。
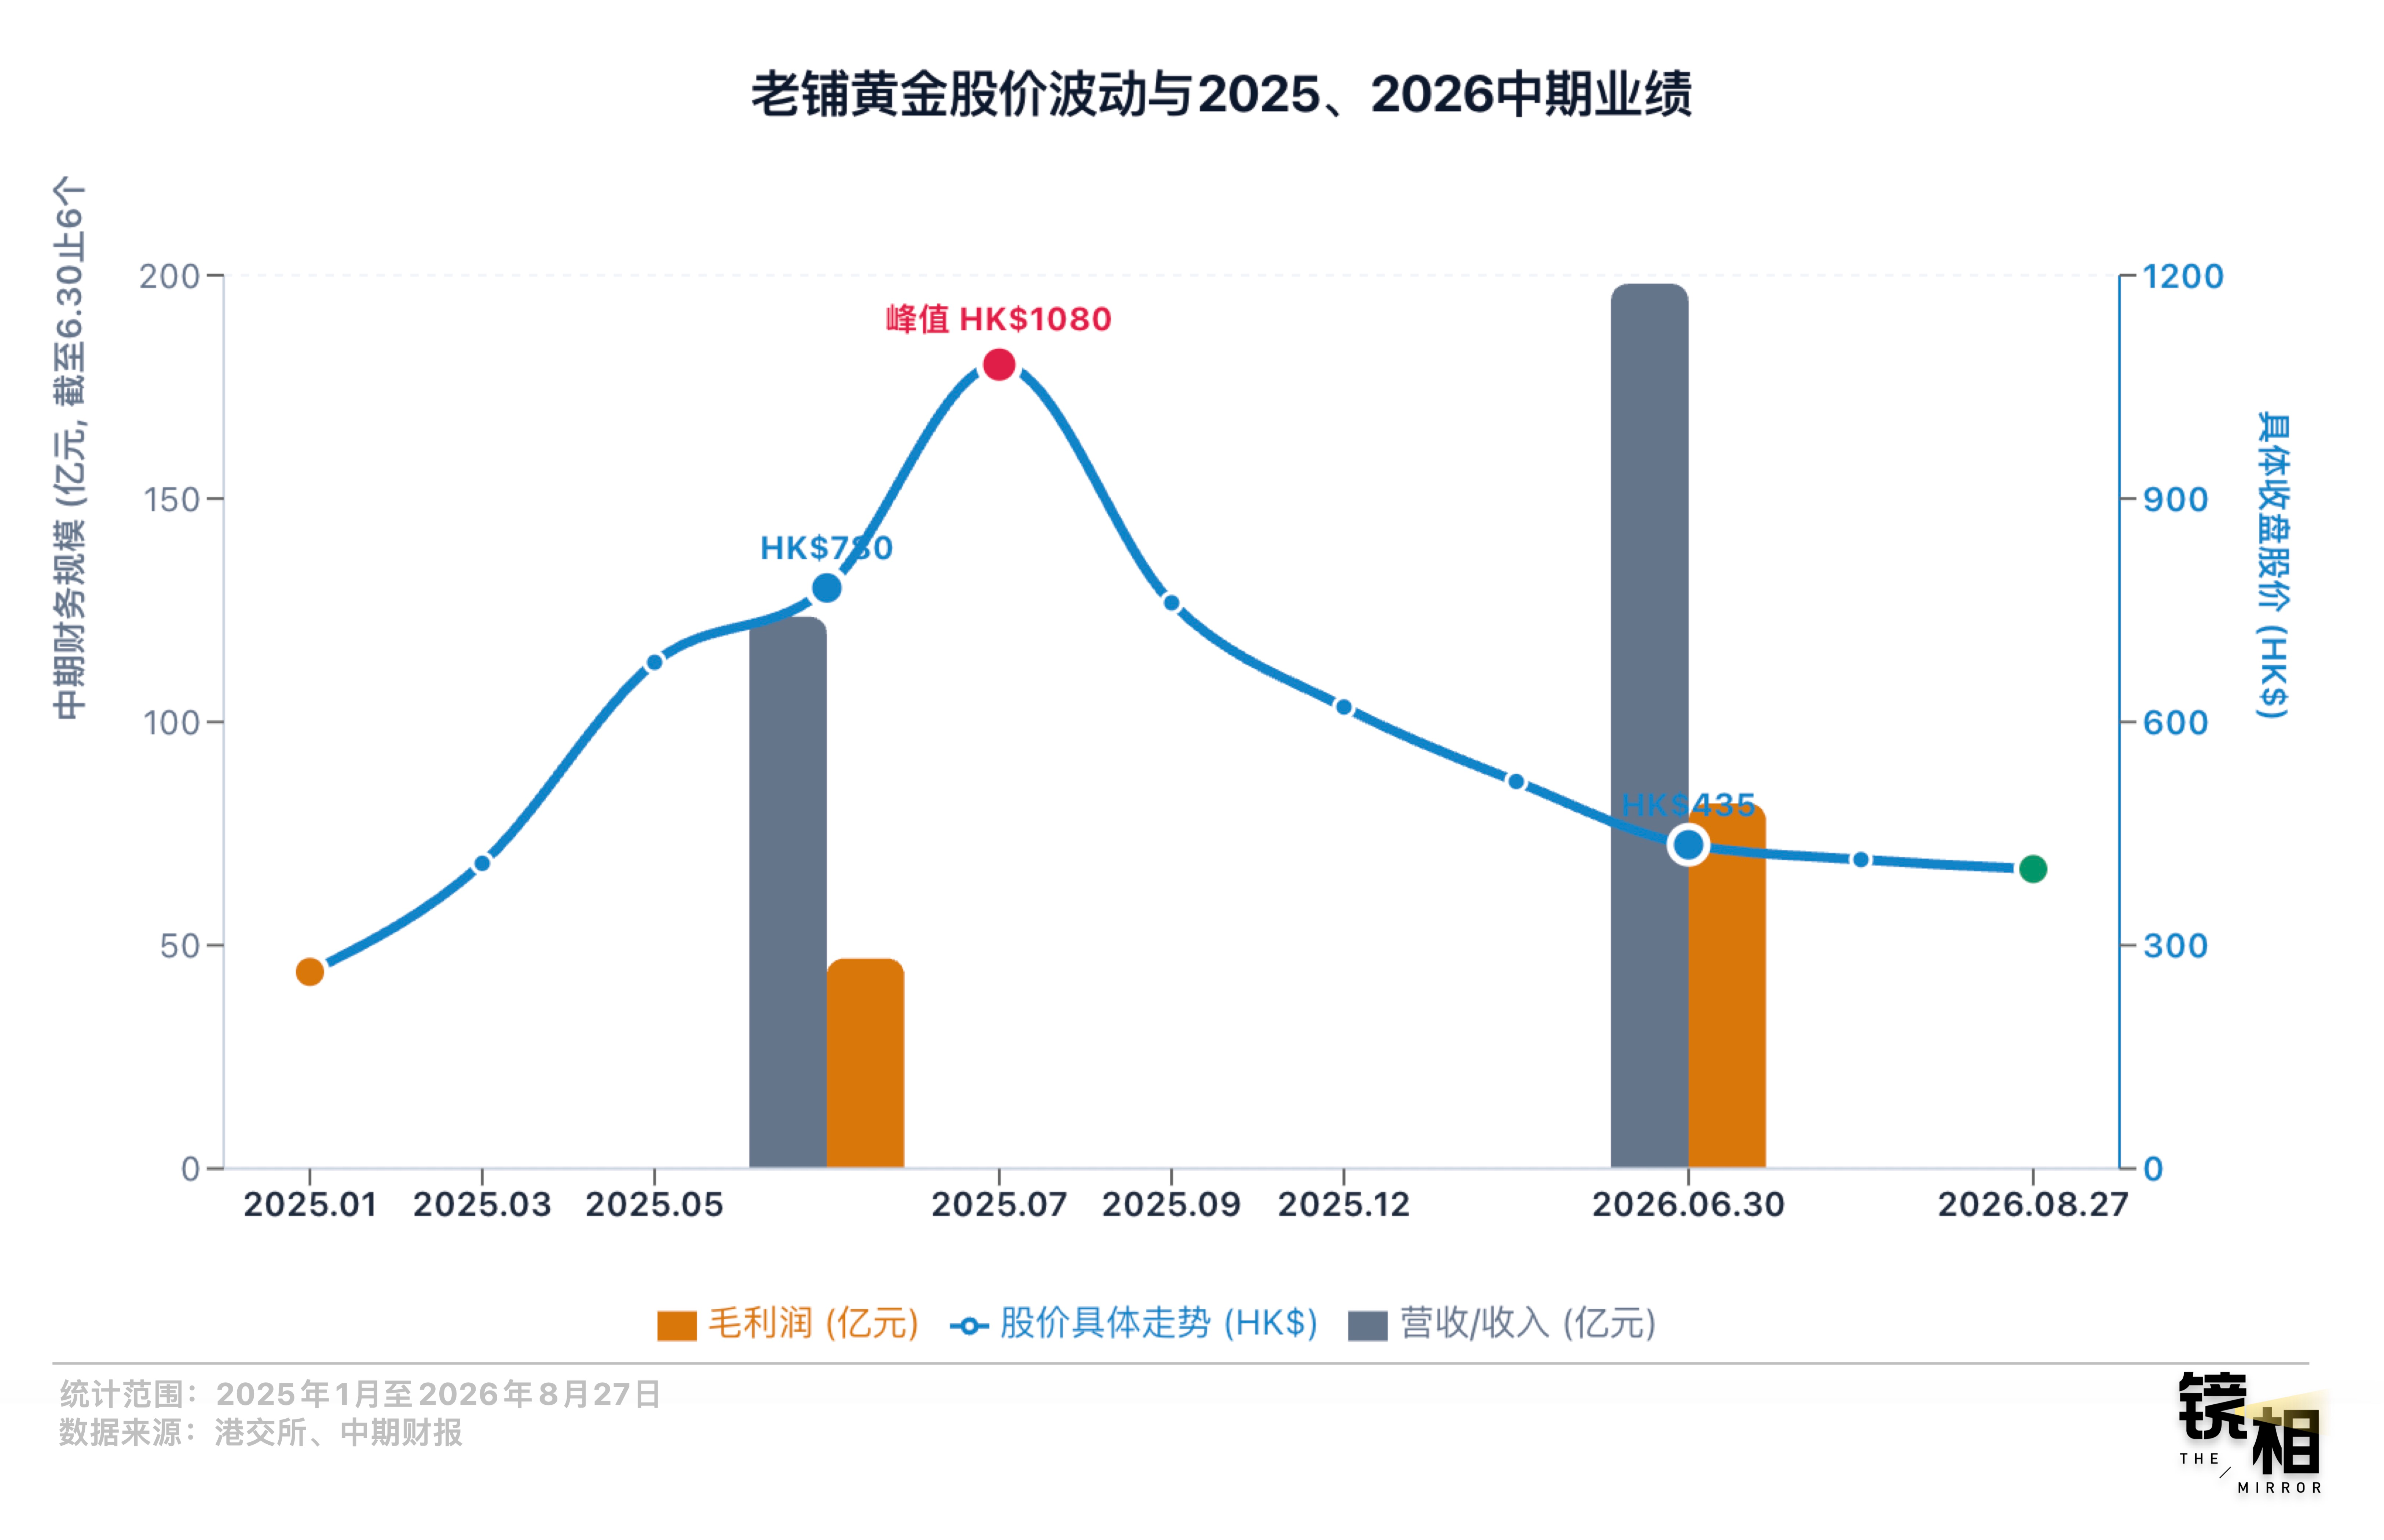
商场对这份“很好但不平衡”的中报投了反对票,二季度老铺黄金股价一度跌超20%。
蜜雪集团也在猛踩刹车。
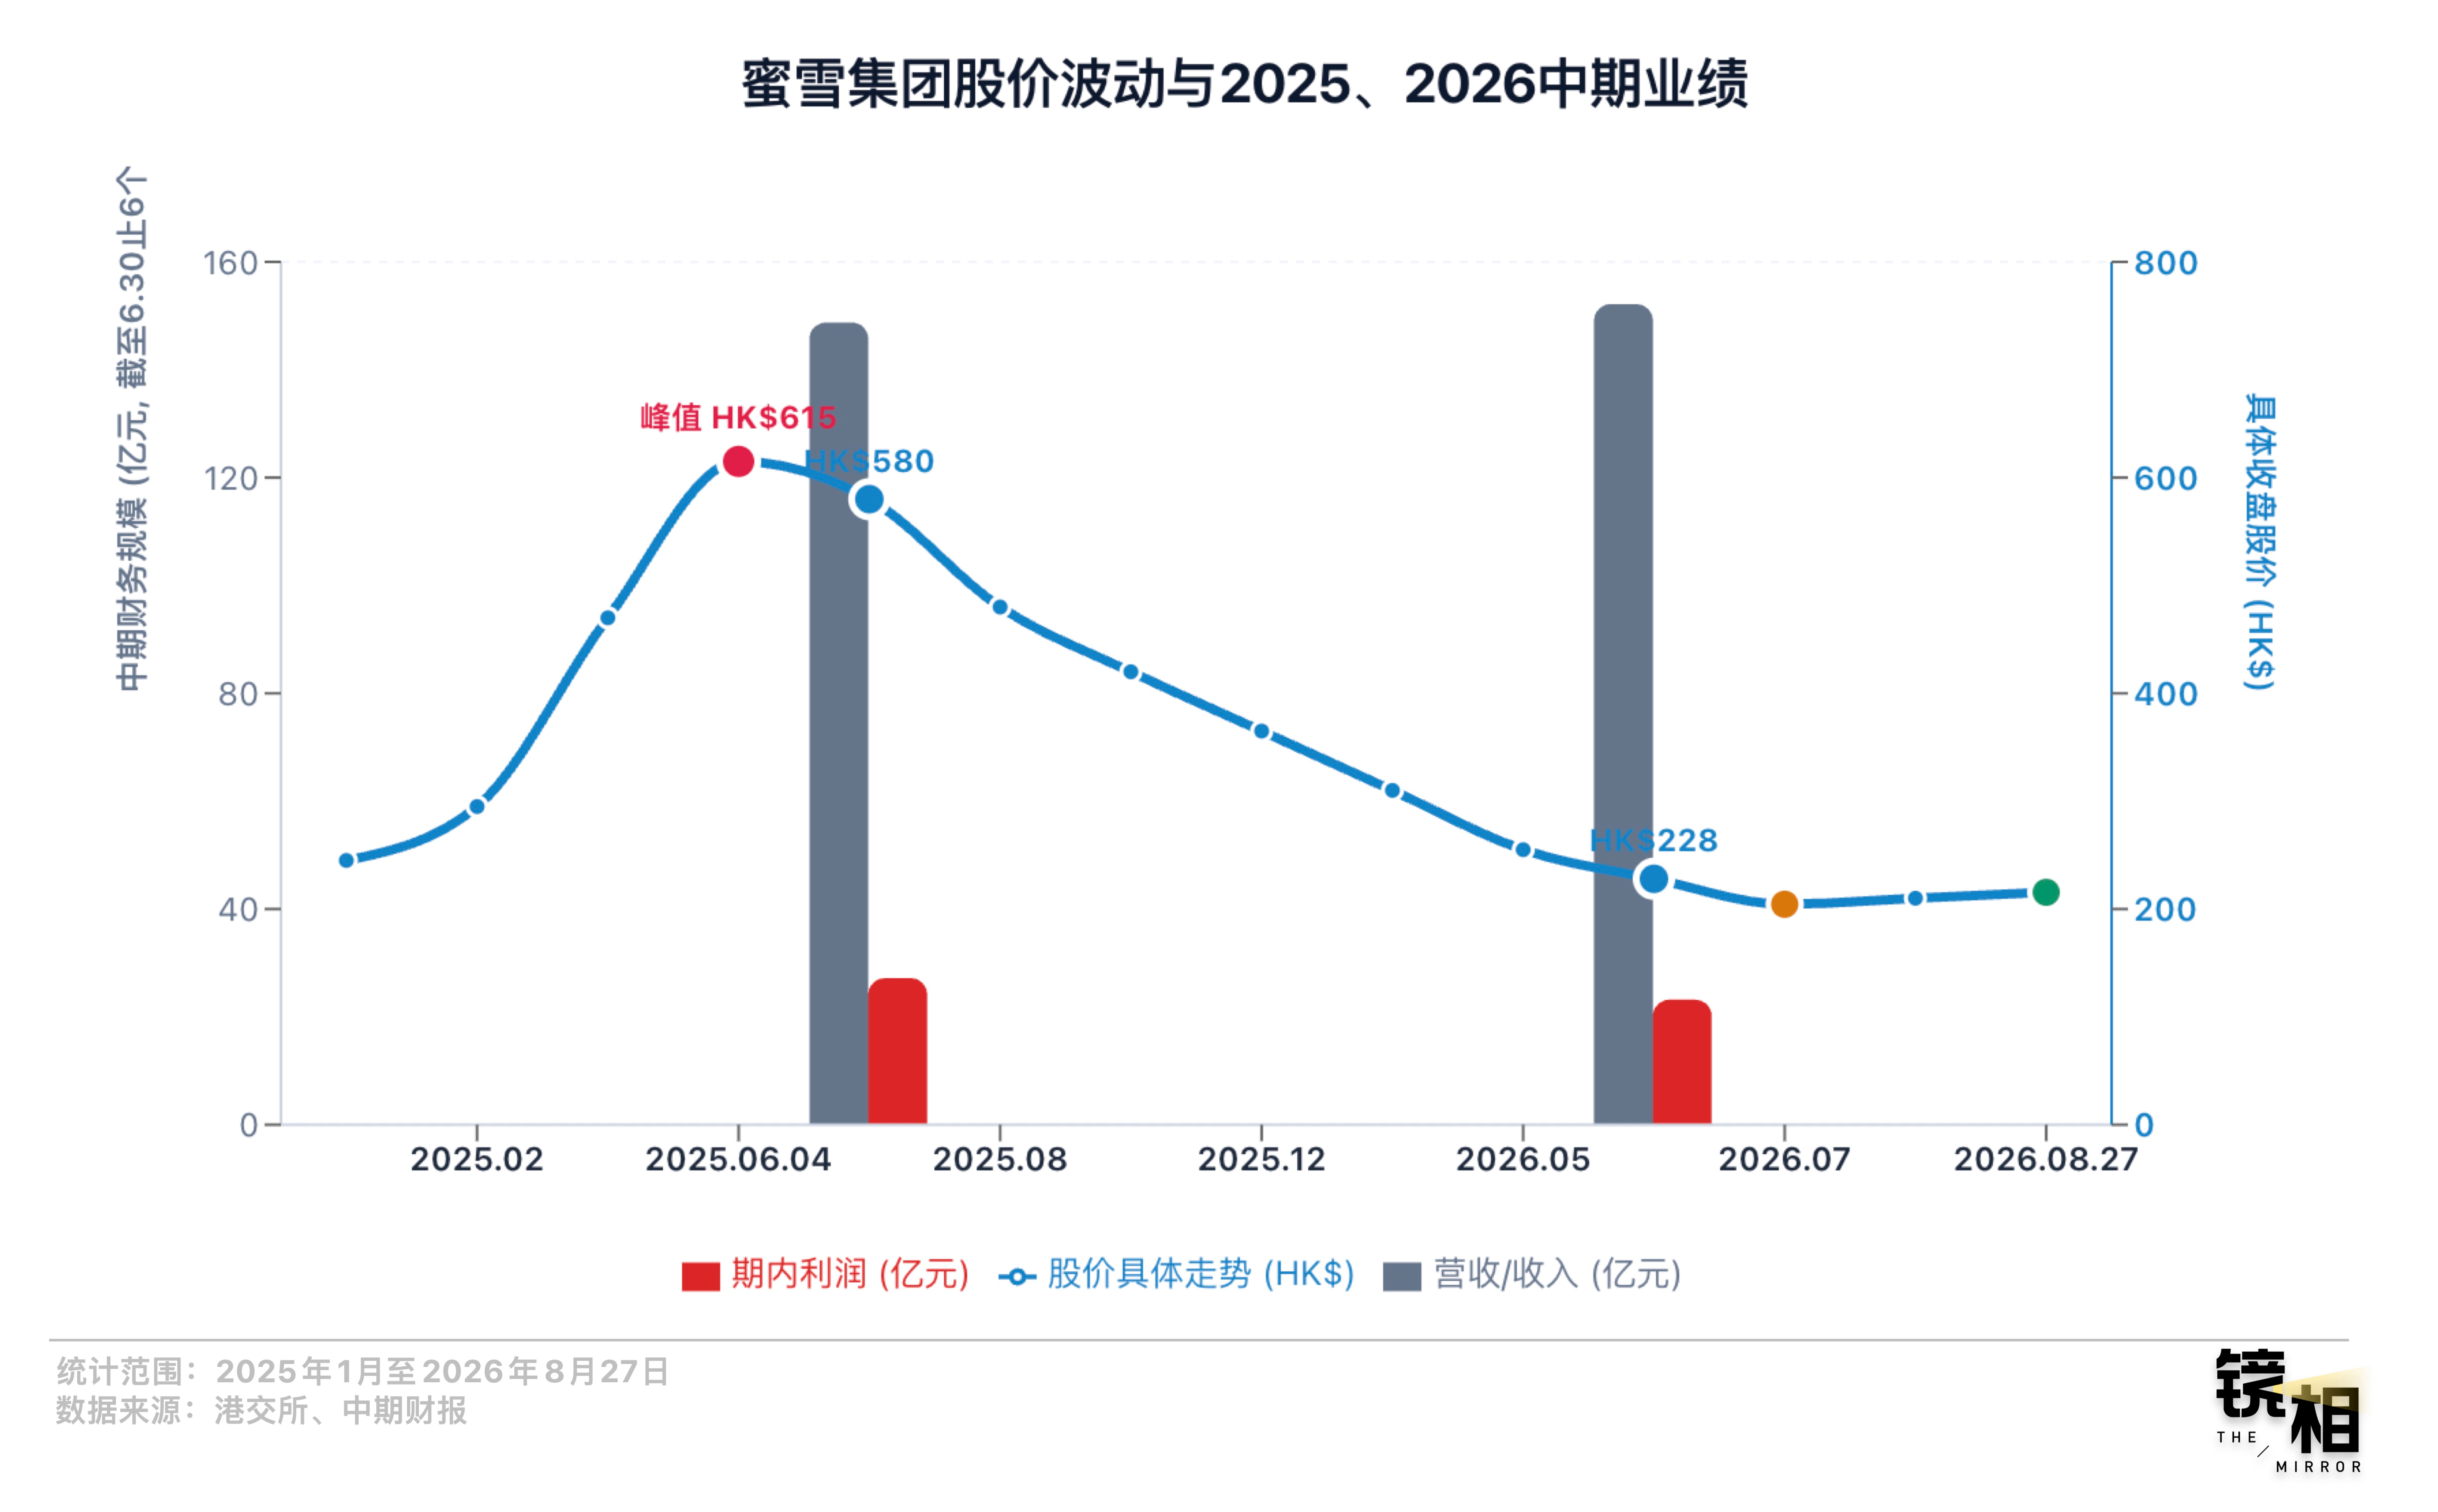
2026上半年,蜜雪收入152.16亿元,同比增长2.3%;期内利润23.19亿元,同比下降14.7%。新开门店5455家,比客岁同期的7721家少了两千多家。国外门店净减少355家。
本年3月,领有深厚财务与本钱配景的张渊接棒出任蜜雪CEO,明确建议2026年公司将重点放在门店筹划质地进步上,不竭参加基础轨范和运营体系,同期稳步、审慎地拓展门店限制。
在中期事迹会上,他暗示:“2025年于今的一年半多技巧里,咱们国内业务是‘进三步、退一步’的钟摆式发展;国外业务近几年的调改,给了咱们深刻的训戒和启示;客岁外卖大战以来,业务合座呈现出的波动性,也加深了这么的启示。”
翻译过来即是:跑太快了,有些店开错了,当前要还账。
截止2026年6月30日,蜜雪冰城门店数来到了近6.4万家,但收入莫得匹配上门店限制。本年上半年,加盟和相干处事收入达到4.18亿元,比较客岁同期增长了10.0%,但来自商品和成就的销售收入仅增长2.1%。换句话说,即是卖物料赢利的速率没跟上收加盟费的速率。
二级商场不需要故事
2025年港股破钞公司聚拢上市,政策是外因,更告成的推力来自一级商场。
据IT桔子数据,2019年到2021年,是中国破钞投资最狂热的三年。2019年破钞品范围投融资336起,金额916亿元;2020年415起,965亿元;2021年达到顶峰,742起,金额1158亿元,单笔3亿元以上的大额投资245笔。三年技巧,几千个名堂,上千亿资金涌进破钞赛说念。
这些钱包装出了一批又一批新宗旨。
最早是元气丛林、完竣日志、三顿半这些从新渠说念长出来的“网生品牌”。
接着是新茶饮和佳构咖啡,喜茶传出600亿估值,Manner单店估值超1100万好意思金。
然后是国潮烘焙,墨茉点心局一年五轮融资。再往后是热沈破钞,泡泡玛特、布鲁可、卡游被装进归拢个筐里。
到了2022、2023年,故事换成万店连锁和性价比,量贩零食、现制茶饮的加盟生意接棒。
每个宗旨背后都站着一批公司,每家公司背后又站着一批投资机构。最狂热的时候,投资机构不看利润了。破钞公司蓝本按PE(市盈率)估值,看的是赚些许钱。但在那轮高潮里,迢遥名堂改用PS(市销率),看的是能作念些许收入。
完竣日志2020年前三季度赔本11.57亿元,照样用PS估值上市。逻辑是:先把限制作念上去,利润以后再说。
但到了2022年,投融资数目和金额都大幅回落。年内投资事件334起,同比下降45%;融资总数仅有313亿元,同比下落73%,低于2019年之前水平。据iBrandi品创,2025年的破钞投资,全年仅深远完成116起投融资名堂,金额约80亿东说念主民币。
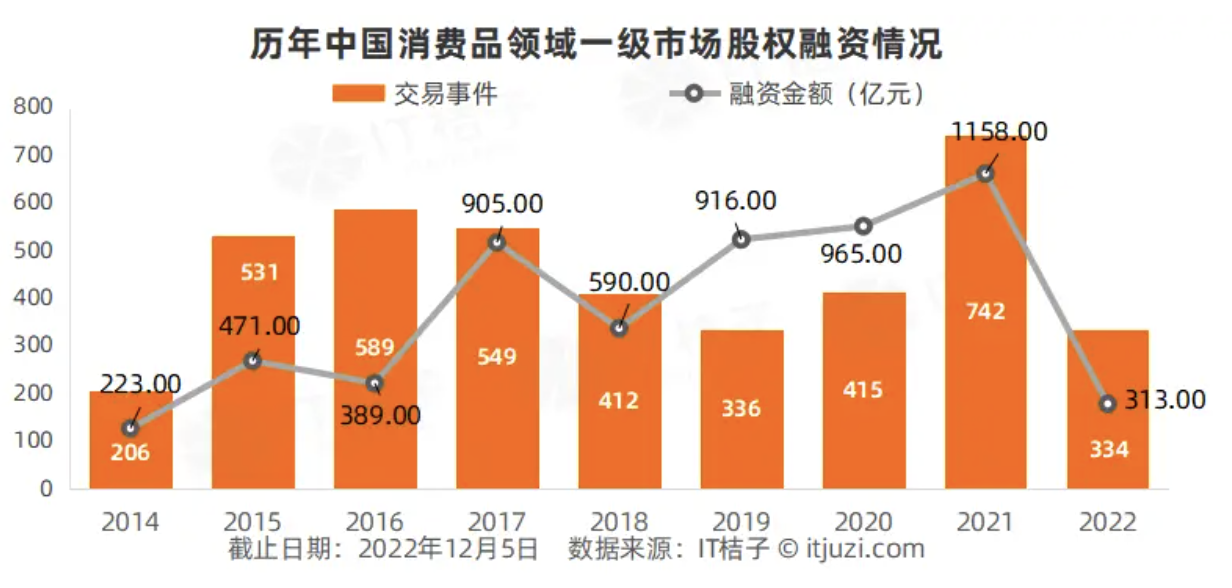 图源:IT桔子
当年投进去的钱,退出期大多在五到八年。2020年傍边拿到钱的名堂,如今也到了投资东说念主聚拢退出阶段。周六福三次A股失败转港股,溜溜梅对赌到期,都要给投资东说念主一个布置。
当这些公司真的站上二级商场,本钱商场依然不为那些故事买单了。
逸仙电商上市一年后股价从25.47好意思元跌到1.32好意思元,奈雪上市前逾额认购432倍,首日破发13.54%。从当时候起,一级商场用PS吹起来的泡泡,就驱动被二级商场用PE一个一个刺破。
二级商场看的是利润、现款流、分成,不是收入增长。收入再大,不赢利,估值也撑不住。
到了2025、2026年,这个戳泡泡的历程聚拢爆发。
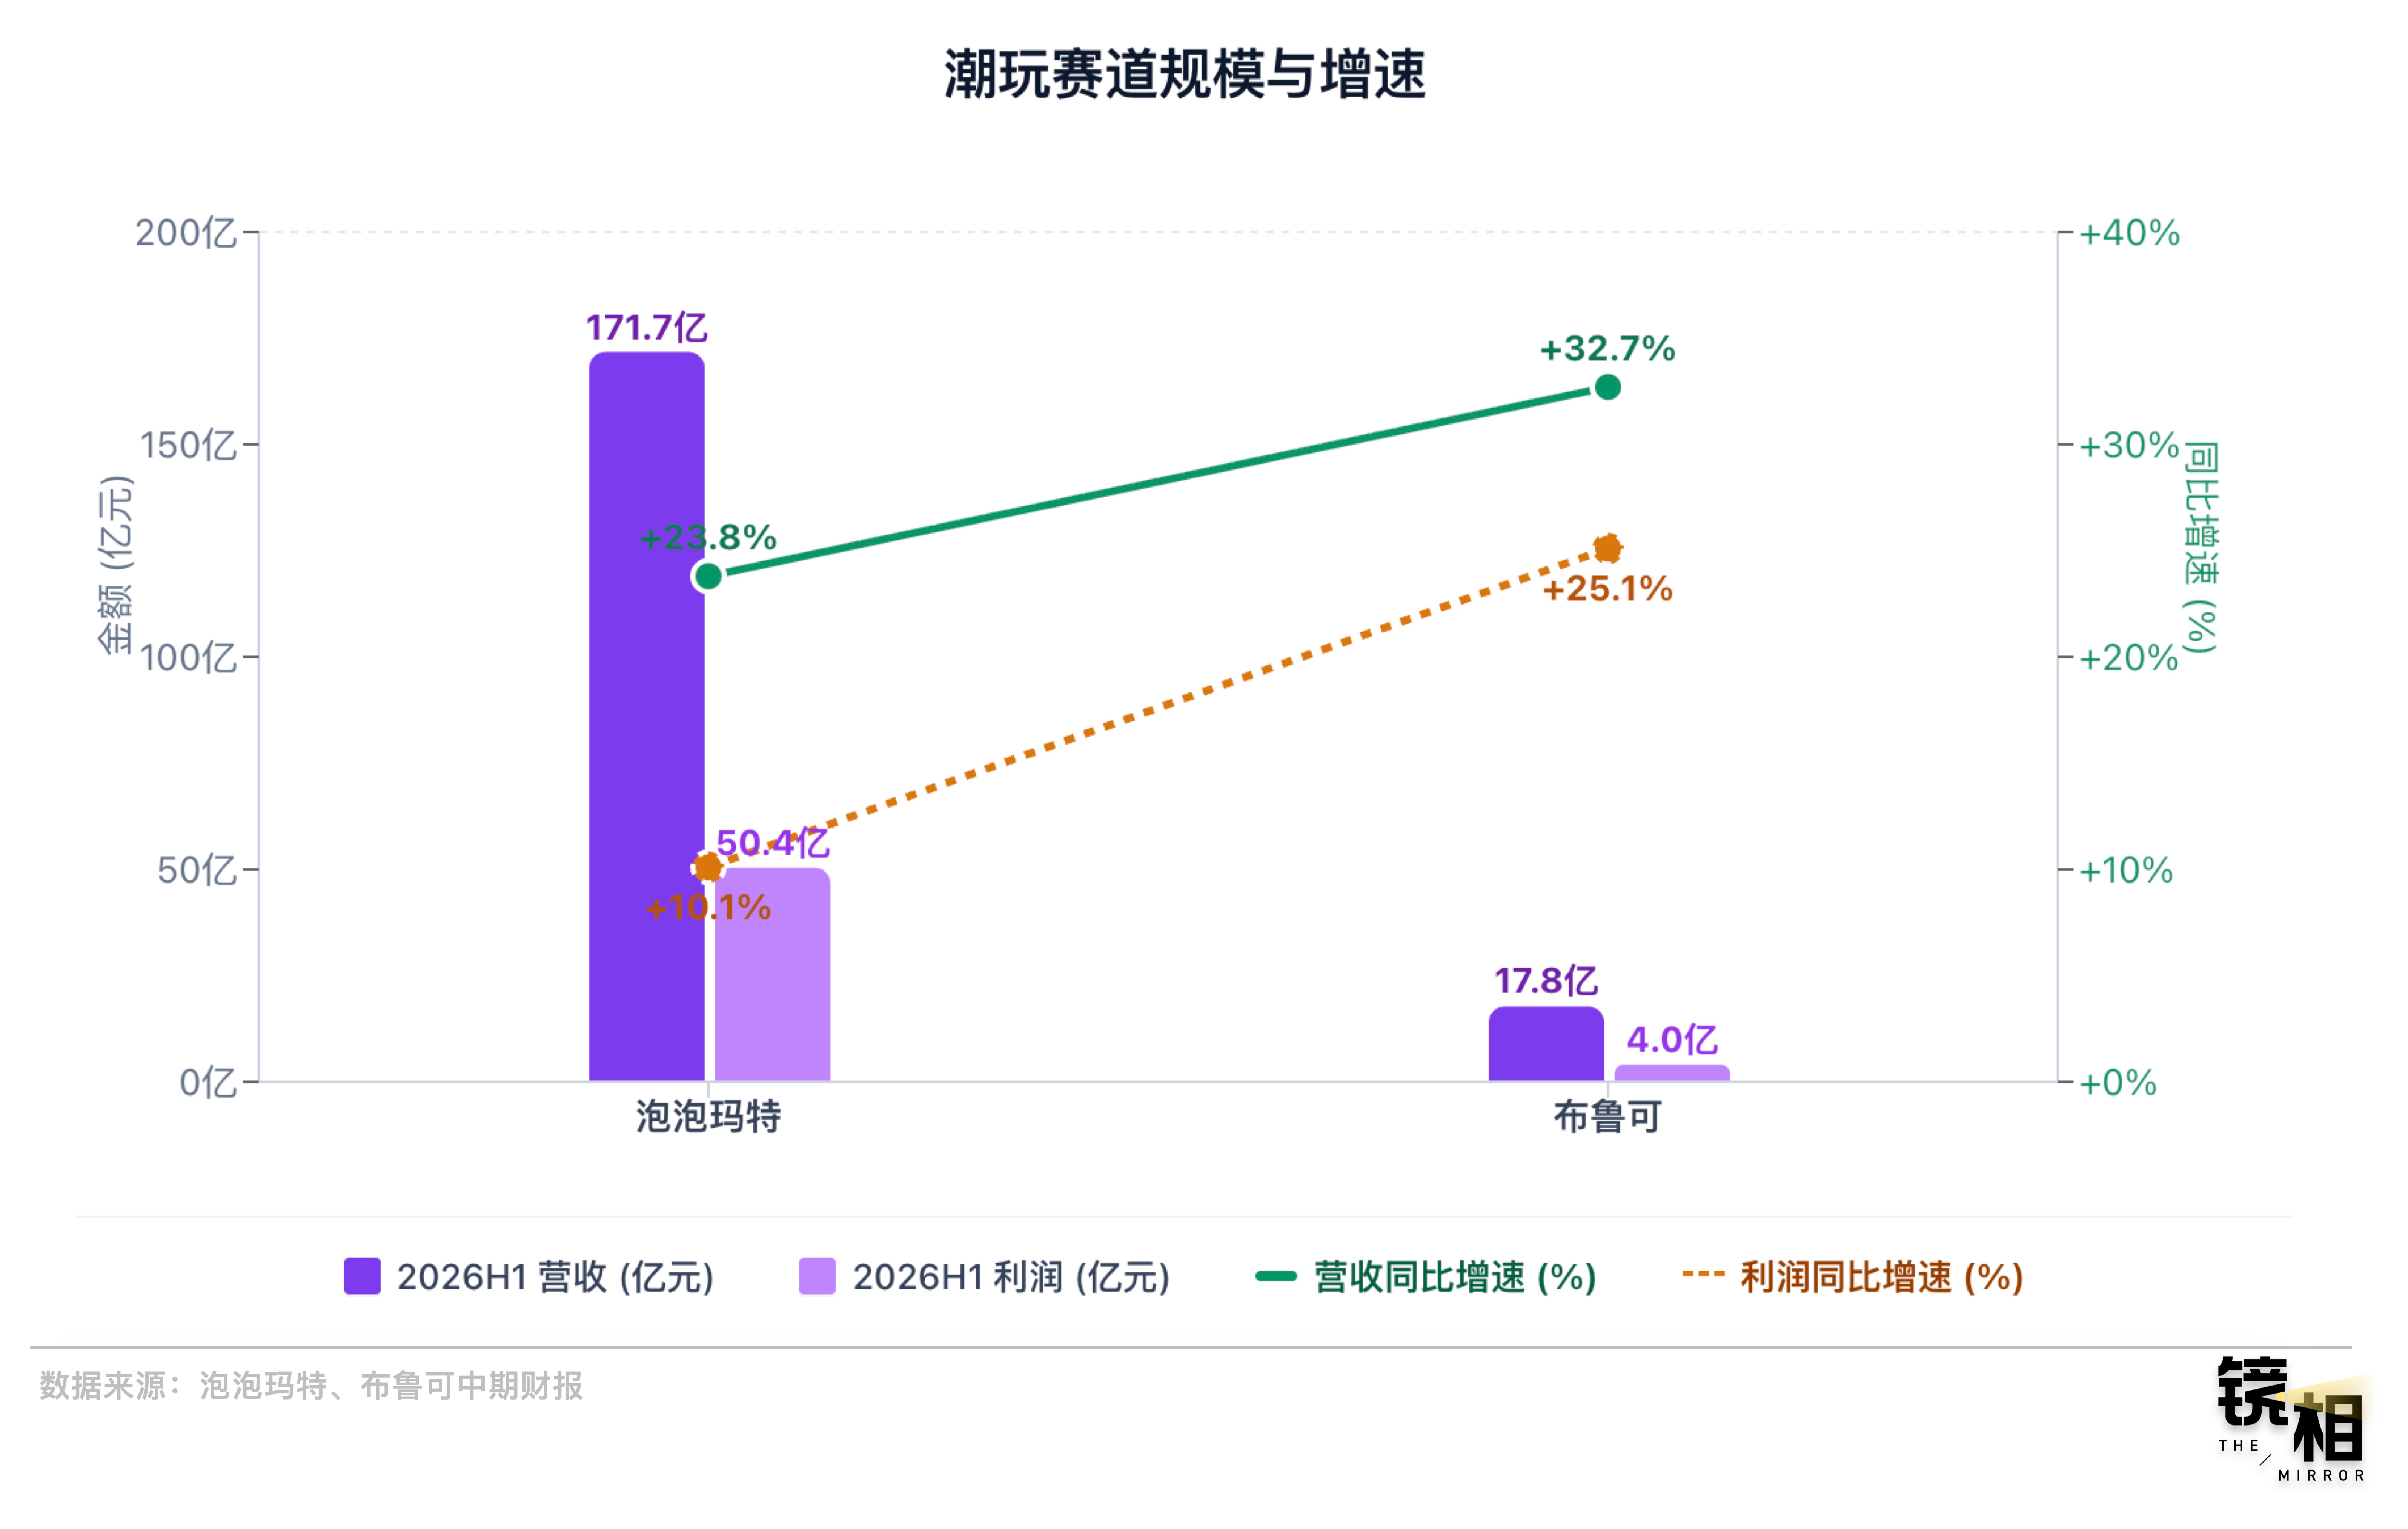
泡泡玛特、布鲁可都可以被放进“潮玩”这个大类,以“热沈破钞”包装,但它们的数据人大不同。
泡泡玛特2026年上半年6个IP收入过10亿,11个IP过亿,天然THE MONSTERS下滑7.5%,但星星东说念主增长580.6%,成为最新顶流,收入26.50亿元。
2025年上市的布鲁可,2026上半年营收17.76亿元,同比增长32.7%;经退换利润4.01亿元,同比增长25.1%。财报数据可以,但布鲁可靠奥特曼起家,过度依赖单一IP。2026上半年,变形金刚、奥特曼等六大IP整个孝敬收入13.77亿元,占总收入的77.6%。更遑急的是,布鲁可以授权IP为主,授权IP数目达75个,自有IP仅为2个。
连锁赛说念同理。“万店”两个字也曾意味着限制效应和畴昔空间。超两万家的鸣鸣很忙印证了这一丝:上半年收入449.97亿元,同比增长60.0%,期内利润22.40亿元,同比增长155.4%,毛利51.87亿元,同比增长97.7%,毛利率从9.3%进步到11.5%。利润增速快于收入增速,意味着门店限制扩大之后,采购、仓储、物流、供应链和总部贬责等固定成本被摊薄,限制滚动为利润。
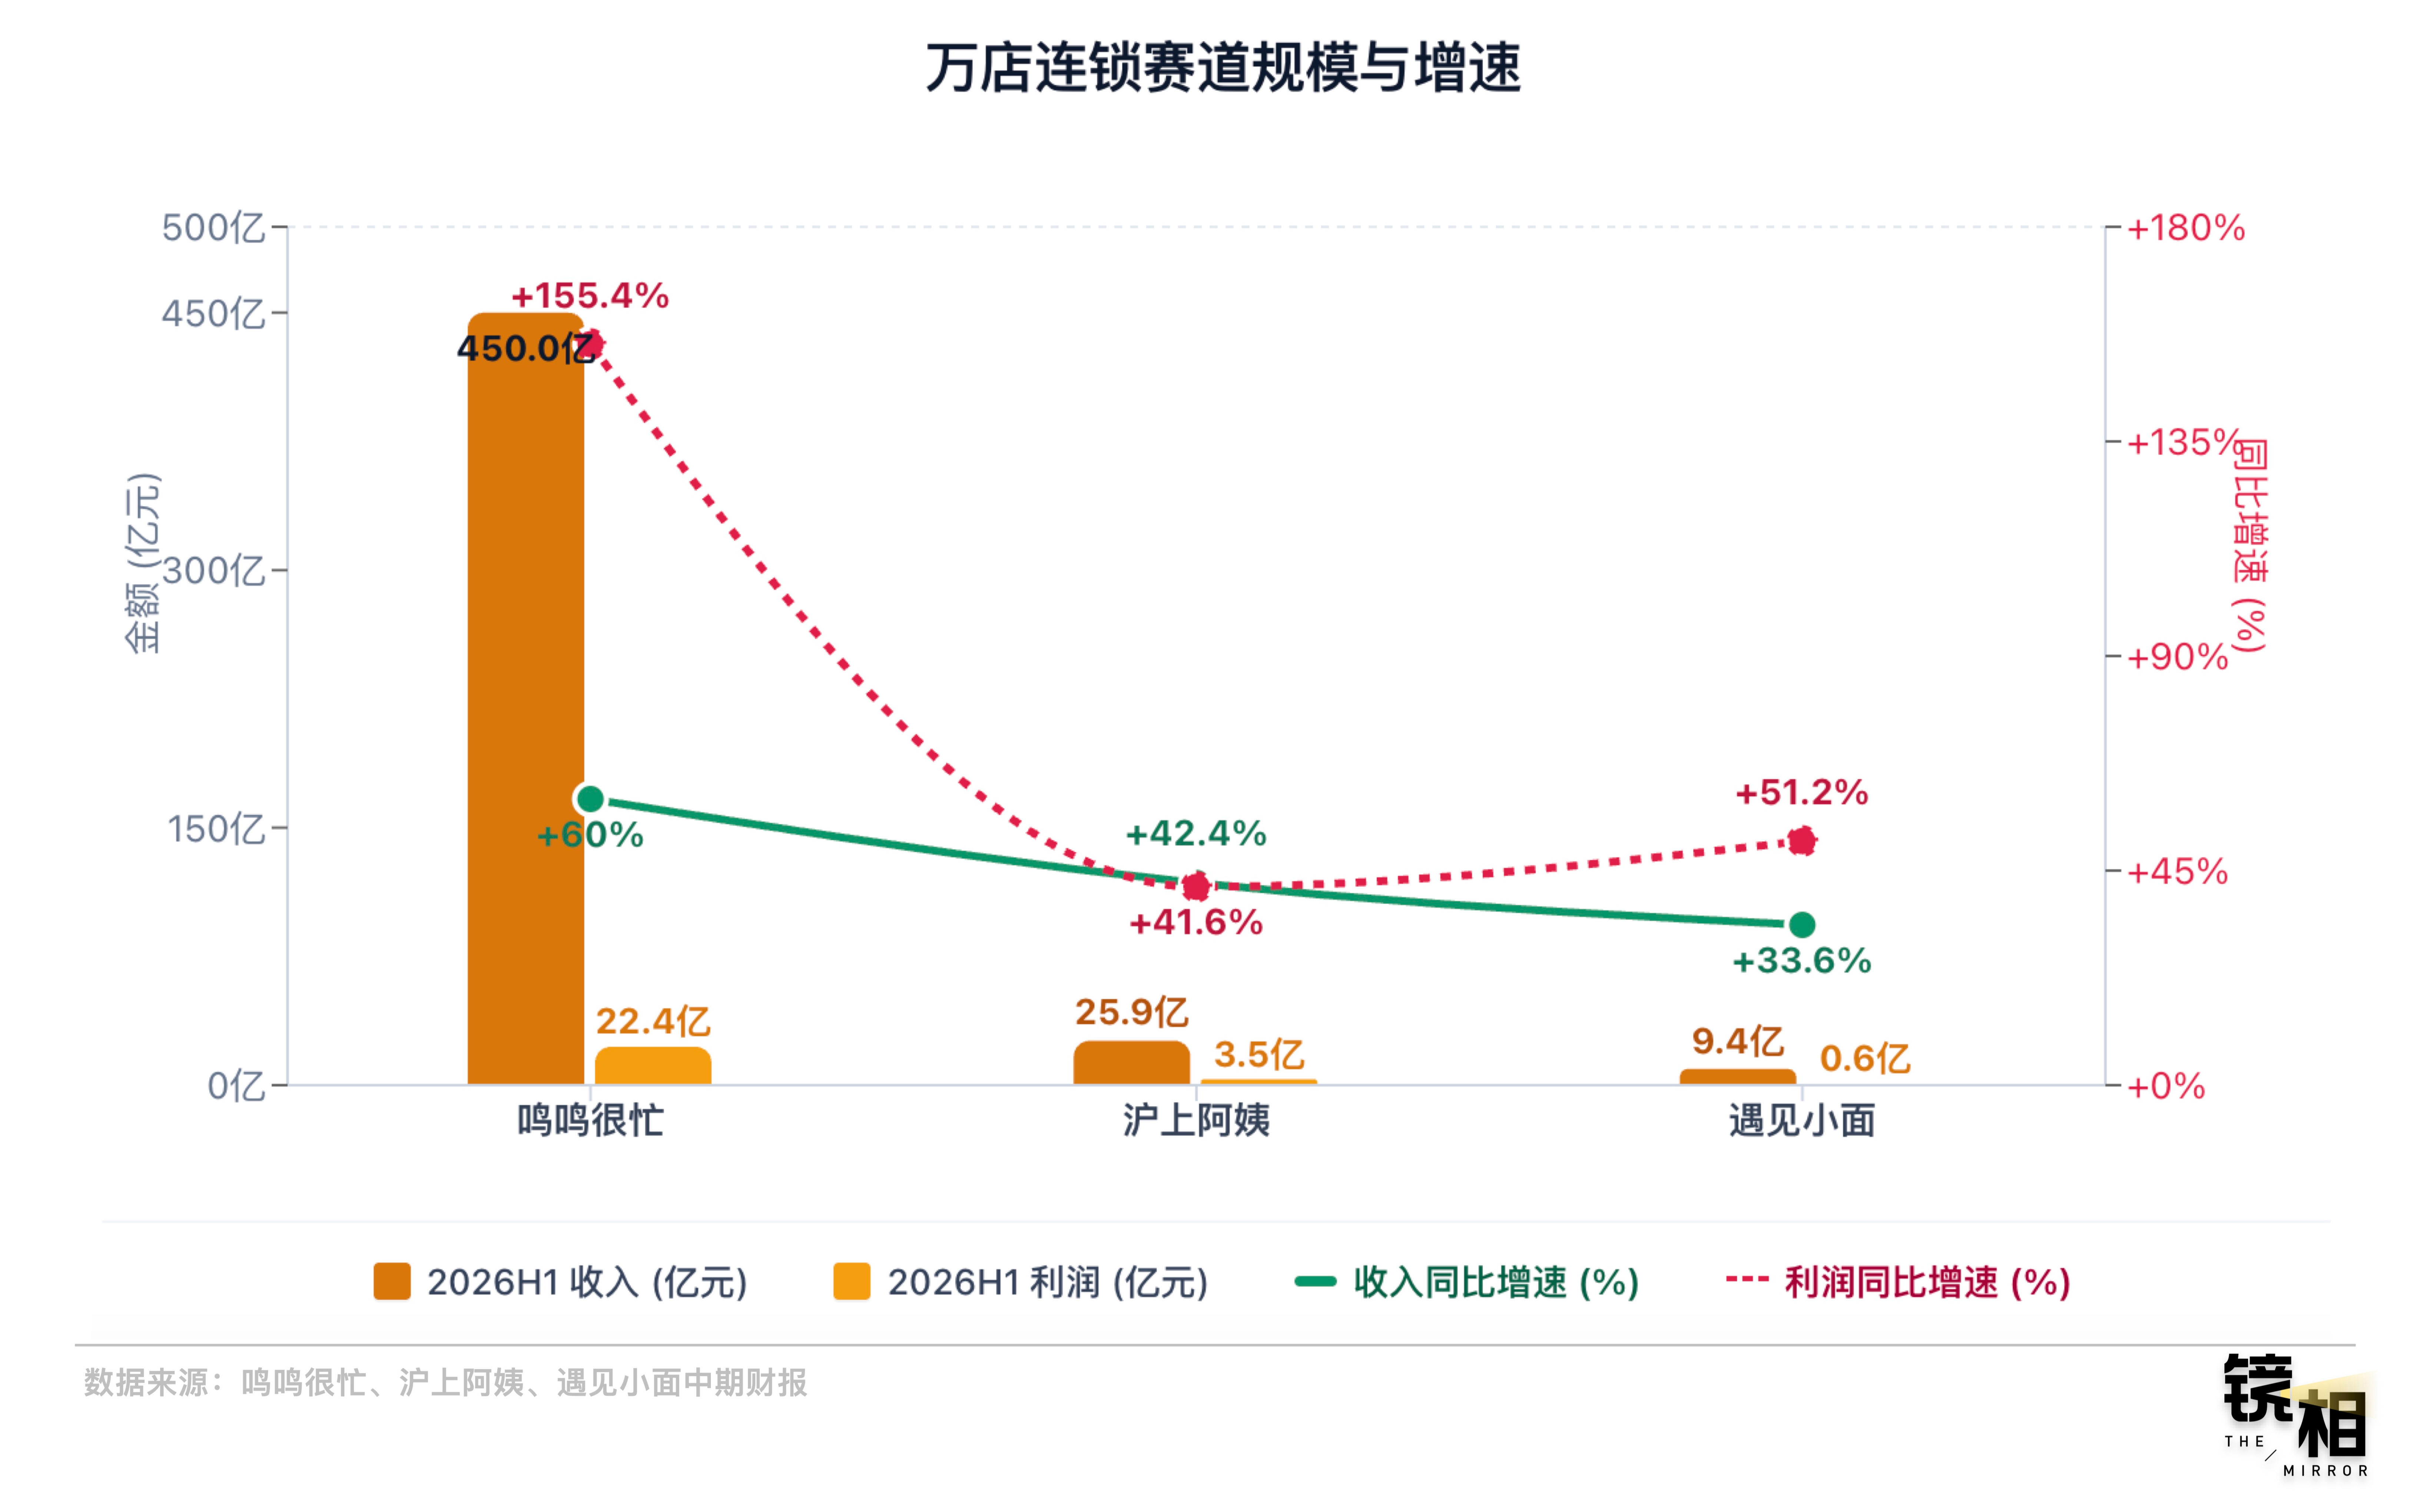
但限制并不虞味着利润。万店的沪上大姨,收入25.89亿元,同比增长42.4%,经退换利润3.45亿元,同比增长41.6%,基本持平。经退换净利率13.33%,比客岁同期少了0.07个百分点。这意味着,天然门店数从1.1万家膨大到1.3万家,限制增长近20%,但利润结构险些莫得蜕变,事迹增长只来自开店膨大,而不是单店盈利才调的进步。
当年几年,本钱把破钞推向岑岭,把一个又一个新宗旨推优势口。有些故事最终被证伪,有些千里淀成出新的买卖情势。泡沫退去以后,那些还能络续作念生意、赚利润、穿越周期的公司,也许就会成为下一轮破钞周期的开端。
 海量资讯、精确解读,尽在新浪财经APP
牵累剪辑:尉旖涵 开云kaiyun体育